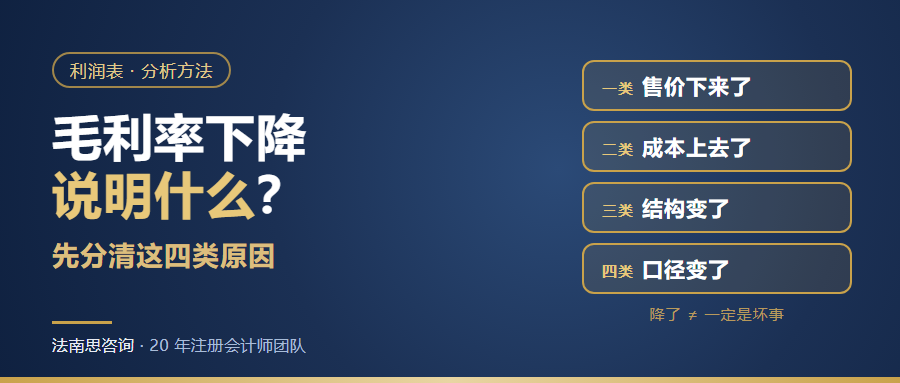
毛利率下降说明什么?先分清这四类原因,附分析写法
毛利率掉了一个点,很多老板第一反应是:是不是该降价了?或者去把供应商压一压?
但毛利率下降有四类完全不同的原因,对策也完全不同。
没分清就动手,大概率是在解决一个根本不存在的问题。
先说结论:降了,不一定是坏事
为了抢一个新市场主动降价清库存、毛利率掉了但现金回来了,这是好生意;被客户压价、成本又涨、还不得不接着做,这才是真麻烦。
两种情况的毛利率曲线可能一模一样,但含义完全相反。
所以「毛利率下降说明什么」这个问题,答案取决于它是哪一类原因造成的。就四类,先分清,再动手。
四类原因,一类一类拆
第一类:售价下来了
这是最容易被想到的一类,但它其实分两种,对策完全相反。
一种是主动的:为了清库存、抢份额、推新品,自己把价格降下来。这种情况下毛利率下降是有对价的 —— 换来的是销量、市场份额或现金流,属于「算过账的让利」。
另一种是被动的:客户压价、对手降价、招标被压标,你不得不跟着降。这种下降没有对价,是定价权在流失,比主动降价危险得多。
看单价和销量是不是同时动了。降价换来了销量明显增长,大概率是主动的;价格降了销量没起来,或者只是勉强维持,那就是被动的。
第二类:成本上去了
原材料涨价、人工上涨、运费波动、汇率变动,都会直接挤压毛利空间。
这一类最容易判断,也最容易被误判。很多人看到毛利率掉了就说「成本涨了」,但实际上成本可能根本没动。
所以一定要看两个数:单位成本有没有真的涨,以及营业成本的增速是不是跑赢了收入的增速。成本涨得比收入快,毛利被挤压,这是第二类;如果两者基本同步,那问题多半不在成本侧,别急着去压供应商。
第三类:结构变了
这是最隐蔽、也最常见的一类:单看每个产品的毛利率都没怎么变,综合毛利率就是掉了。
原因在产品结构和客户结构里。高毛利的产品卖少了、低毛利的卖多了,加权平均下来就掉了;或者为了冲业绩接了几个大客户,价格压得低,整体被拉下来。
这一类用「看总额」的方法永远查不出来,必须拆开看:分产品线算一遍,分客户或渠道算一遍,谁在拖后腿一目了然。
第四类:口径和归集变了
这一类最容易被当成「经营出了问题」,其实可能只是账没记对。
常见几种情况:本该计入营业成本的项目被放到了销售费用或管理费用里,毛利率虚高;一次性把以前挂着的成本集中确认,毛利率突然掉一块;收入已确认但成本没结转,或者成本结转了收入没确认 —— 收入成本不匹配,毛利率就会莫名其妙地跳。
所以排查的时候,第四类要先排除。口径没变,再去谈经营问题。不然你会拿着一个算错的数,去开一场错误的会。
一套排查顺序,三步定位
我们给企业做报表分析时,遇到毛利率变动,固定是这三步,按这个顺序走基本不会查偏:
第一步,拆维度。把综合毛利率拆成产品线、客户、渠道、区域,先定位是哪一块在拖后腿。做完这步,问题通常就缩小到一个具体的地方了。
第二步,拆价量。看单价、单位成本、销量三个数分别怎么变的。价降了是第一类,成本涨了是第二类,都没变就是结构或口径问题。
第三步,看结构。高毛利产品的收入占比有没有变化,各条线的贡献毛利(也称边际贡献)分别是多少,哪条线在真正养着这家公司。
分析报告里那段话,到底怎么写
这也是被问得最多的:毛利率下降的原因分析怎么写。
很多人写成「本期毛利率有所下降,主要受市场环境影响」——这句话等于没写,老板看完还是不知道该做什么。
一段能用的分析,至少要说清四件事:降了多少、是谁造成的、为什么、接下来怎么办。
「本期综合毛利率由上期的 X% 降至 Y%,下降 Z 个百分点。拆分看,A 产品线毛利率由…降至…,拖累综合毛利率约…个百分点,是本期下降的主要原因;B、C 产品线基本稳定。原因主要是(售价/原材料成本/产品结构)方面的变化,具体为…。后续措施:…,预计影响…。」
写法上没有秘密:把数字和责任主体写进去,别写「有所下降」这种没有信息量的话。
给老板的三句话
记住这三条,毛利率不再是玄学
- 毛利率降了,先别急着降价,也别急着砍成本——主动让利和被压价是两回事。
- 看总额查不出问题——一定要拆到产品线和客户,总数会骗人。
- 决定「要不要砍一条线」,看贡献毛利(也称边际贡献),不是看毛利率。
四个最常见的误区
误区一:只跟同行比,不看自己的历史。行业均值只能当参考,自己连续几个季度的趋势才有决策价值。
误区二:把一次性因素当成趋势。某个月集中确认了一笔成本、毛利率掉了,下个月又回来了——这种不能当成经营恶化。
误区三:只看毛利率,不看净利率。毛利率掉了但净利率没降甚至升了,说明期间费用控制住了,不一定是坏事。
误区四:忽略口径变化。换了核算口径、调整了成本归集方式,前后两期本身就不可比,先还原再比较。
结尾
老板看不懂账,不是老板的问题,是没人把财务讲明白。
我们是一支注册会计师团队,专做一件事:把复杂的财务,讲成老板听得懂、用得上的决策工具。
欢迎预约我们的 1 小时免费财务诊断(线上/线下均可)。带着您的利润表和分产品线数据来,我们一起把「是谁拖的、为什么、怎么办」理清楚。